 Henrique Lima Advogado - Soluções inteligentes
A partir de 2027, o produtor rural terá um motivo adicional para rever a forma como compara fornecedores. Com a extinção do PIS e da Cofins e a consolidação da CBS, enquanto o IBS permanece em fase de transição, o sistema passa a operar sob uma lógica de não cumulatividade mais ampla. Na prática, o custo de uma aquisição deixa de ser analisado apenas pelo valor cobrado pelo fornecedor: passa a importar também o tratamento tributário da operação e o crédito efetivamente aproveitável pelo adquirente.
A Lei Complementar nº 214/2025 estabelece que o contribuinte sujeito ao regime regular poderá apropriar créditos de IBS e CBS nas aquisições de bens e serviços, desde que observados os requisitos legais, entre eles a documentação fiscal eletrônica idônea e as regras de extinção do débito. Isso significa que duas propostas comercialmente semelhantes podem produzir custos econômicos diferentes. Em uma operação tributada e creditável, uma compra com valor total maior pode, após o aproveitamento dos créditos, representar desembolso econômico inferior ao de uma proposta nominalmente mais barata com crédito menor ou inexistente.
No agronegócio, porém, a análise exige cuidado adicional. Os insumos agropecuários e aquícolas relacionados no Anexo IX da LC nº 214/2025 têm redução de 60% das alíquotas e, em determinadas operações, o recolhimento do IBS e da CBS é diferido. Portanto, não existe uma regra simplista segundo a qual toda compra de fertilizante, semente, defensivo ou outro insumo gerará imediatamente um crédito a ser abatido. É necessário identificar a classificação do produto, o enquadramento do fornecedor, a incidência ou o diferimento aplicável e o momento em que a tributação se encerra.
O regime tributário do fornecedor também ganha relevância. Nas aquisições de optantes pelo Simples Nacional que permaneçam recolhendo IBS e CBS dentro do regime simplificado, o crédito do adquirente sujeito ao regime regular fica limitado aos valores desses tributos efetivamente devidos por meio do Simples. Já outras operações podem seguir sistemática distinta, inclusive com opção pelo regime regular. Assim, a política de compras terá de incorporar uma leitura tributária da cadeia, sem abandonar critérios comerciais como qualidade, prazo, logística, risco de fornecimento e poder de negociação.
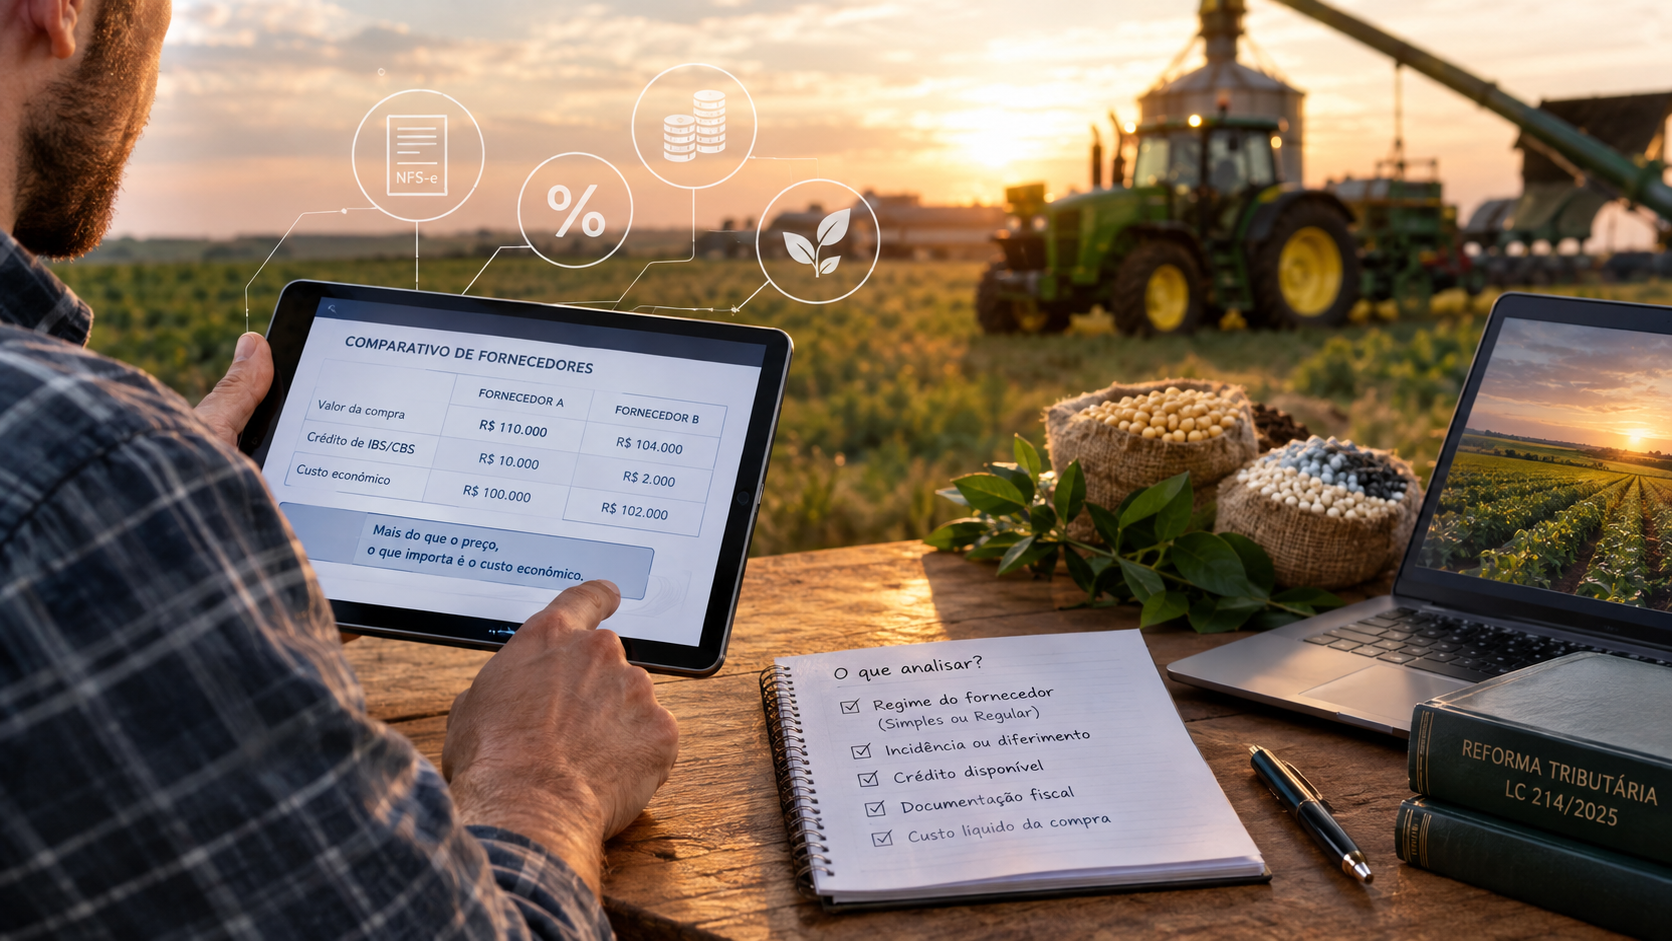
Imagine, apenas para ilustrar a lógica, duas propostas para uma aquisição que não esteja submetida ao diferimento: a primeira resulta em R$ 110 mil de desembolso, mas permite R$ 10 mil de crédito efetivamente aproveitável; a segunda custa R$ 104 mil, porém gera apenas R$ 2 mil de crédito. O custo econômico seria, respectivamente, R$ 100 mil e R$ 102 mil. A proposta mais barata na nota não seria a de menor custo para a operação. Os números são hipotéticos, mas demonstram a mudança de raciocínio que o novo sistema exige.
Por isso, planejamento tributário no agro passa a conversar diretamente com suprimentos, financeiro e gestão. Antes de negociar apenas desconto, o produtor precisará saber: o item está sujeito ao regime diferenciado? Há diferimento? O fornecedor está no regime regular ou no Simples? Existe crédito e em que montante? A documentação permite sua apropriação? E qual é o custo líquido da compra depois dos efeitos tributários?
Em 2027, comprar bem não significará simplesmente comprar pelo menor preço. Para o produtor rural, a decisão economicamente mais eficiente será aquela que considerar preço, tributação, crédito, caixa e efeito sobre a margem como partes da mesma conta.
Autora: Bruna Etiane Costa, advogada, supervisora da carteira de Direito Tributário da LPADV.
Quer saber mais sobre o tema? Acesse.
Para mais informações ou orientações sobre o tema, entre em contato.